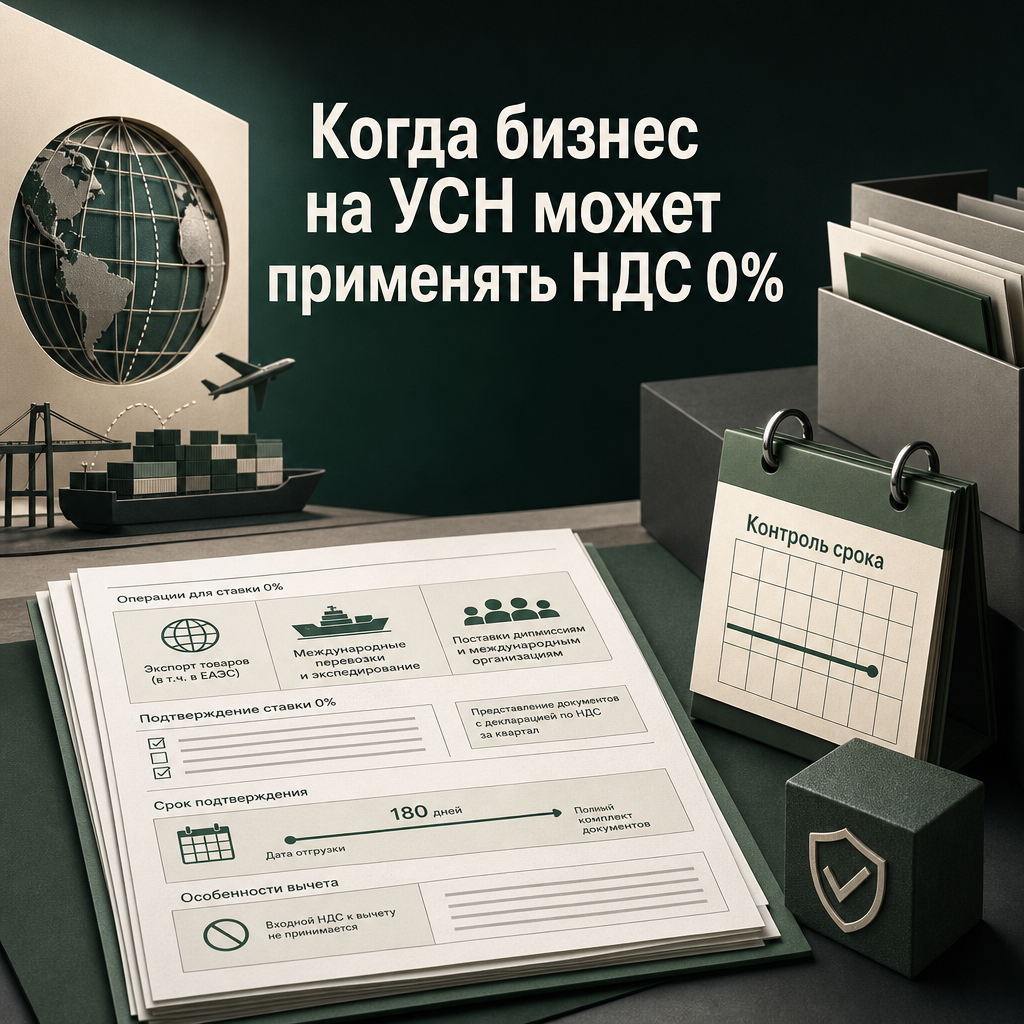
Налогоплательщики на УСН, применяющие НДС по ставкам 5% или 7%, вправе использовать ставку 0% в случаях, предусмотренных пунктом 9 статьи 164 Налогового кодекса. Выбрать нулевую ставку для любой операции нельзя: перечень оснований ограничен.
К таким операциям относятся экспорт товаров, включая поставки в государства — члены ЕАЭС, услуги по международным перевозкам и транспортно-экспедиционное сопровождение при их организации. Нулевая ставка также предусмотрена при продаже товаров дипломатическим миссиям и международным организациям.
Применение ставки 0% необходимо подтвердить документами. Их представляют в налоговый орган вместе с декларацией по НДС за тот квартал, в котором полный комплект документов был сформирован.
Срок подтверждения имеет принципиальное значение. Если документы не представлены в течение 180 дней с даты отгрузки, право на нулевую ставку утрачивается и НДС рассчитывается по применяемой налогоплательщиком ставке 5% или 7%.
Если подтверждающие документы будут собраны позднее, налог можно пересчитать по ставке 0%. Сумму НДС, ранее уплаченную по ставке 5% или 7%, можно заявить к вычету.
При этом такой перерасчет не следует смешивать с вычетом входного НДС. Плательщики на УСН, использующие специальные ставки 5% или 7%, не вправе принимать к вычету входной НДС, предъявленный контрагентами.
Практический вывод: до применения ставки 0% нужно проверить, входит ли операция в установленный перечень, определить комплект подтверждающих документов и контролировать 180-дневный срок с даты отгрузки. От этого зависит не только обоснованность нулевой ставки, но и момент отражения операции в декларации по НДС.
Официальное разъяснение: ФНС России о применении ставки НДС 0% плательщиками УСН со ставками 5% и 7%.